Tag: PIX

  • BB fará pagamentos via Pix a mesários nas eleições

    BB fará pagamentos via Pix a mesários nas eleições

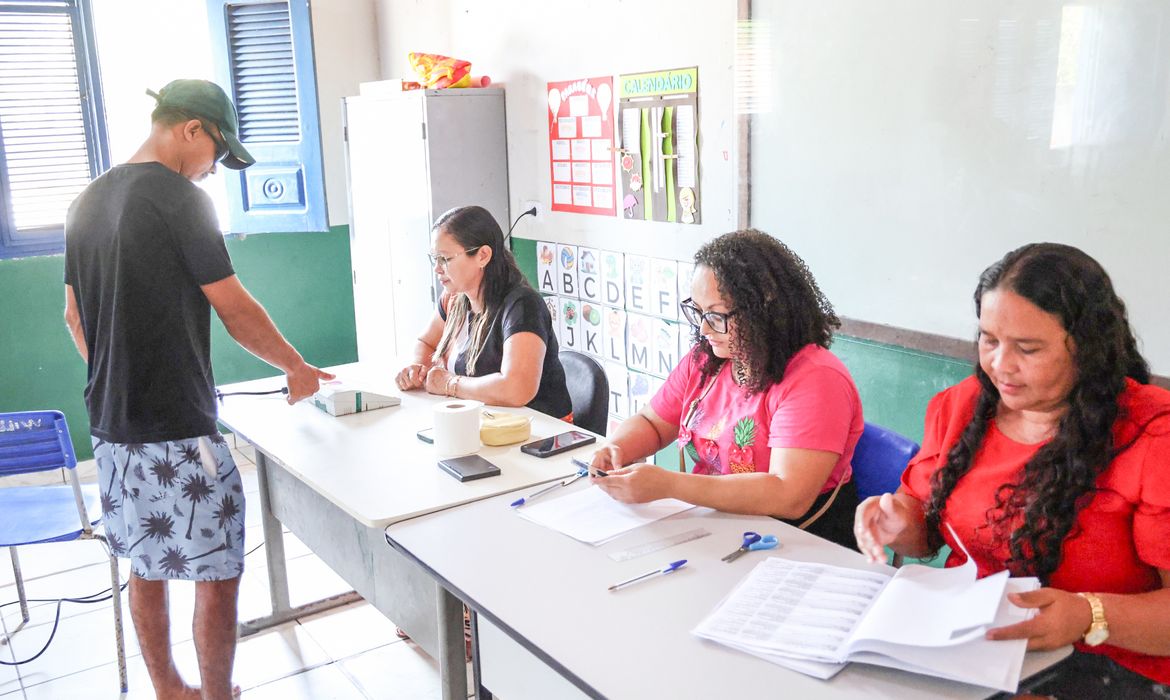
    Os mesários e demais colaboradores da Justiça Eleitoral que atuarão nas Eleições Gerais de 2026 receberão o auxílio-alimentação por meio de Pix processado pelo Banco do Brasil. A instituição firmou acordos de cooperação técnica com os tribunais regionais eleitorais (TREs) de todo o país para operacionalizar os pagamentos do primeiro turno e, se houver, do segundo turno.

    O Banco do Brasil será responsável pelo processamento dos créditos a partir das informações encaminhadas pelos tribunais eleitorais. A operação utilizará sistemas eletrônicos do banco para dar agilidade aos pagamentos e permitir o acompanhamento das transações.

    A expectativa é que aproximadamente 2,3 milhões de mesários e colaboradores da Justiça Eleitoral recebam o auxílio-alimentação em todo o país.

    A utilização do Pix permitirá que os valores sejam transferidos diretamente aos beneficiários, com a infraestrutura digital do banco e mecanismos voltados à segurança e à rastreabilidade das operações.

    Operação nacional

    Os acordos abrangem os TREs de todo o país e permitem a execução dos pagamentos em escala nacional. O Banco do Brasil utilizará soluções já empregadas no atendimento a órgãos públicos.

    A instituição bancária tem experiência em operações eleitorais. Nas eleições de 2024, o banco foi responsável pelo processamento de mais de 2,1 milhões de pagamentos destinados a colaboradores da Justiça Eleitoral.

    A cooperação para este ano busca facilitar a execução dos pagamentos aos trabalhadores convocados para auxiliar na organização das eleições.

    Acordos

    Os acordos de cooperação técnica não envolvem prestação de serviço remunerada para o banco. O objetivo é exclusivamente viabilizar a operacionalização dos pagamentos dos auxílios-alimentação aos colaboradores da Justiça Eleitoral.

    Segundo o Banco do Brasil, a iniciativa reforça a parceria mantida pela instituição com órgãos da administração pública e amplia o uso de soluções digitais em operações de grande escala.

    A instituição destaca ainda sua presença em todo o território nacional e a experiência no atendimento ao setor público como fatores que contribuem para a execução da operação durante as Eleições 2026.
    Fonte: Agência Brasil ? Leia a notícia original

  • Pix por aproximação deixa de ter teto de R$ 500 a partir desta quinta

    Pix por aproximação deixa de ter teto de R$ 500 a partir desta quinta

    O Pix por aproximação passa a ter novas regras a partir desta quinta-feira (1º). O Banco Central (BC) retirou o teto específico de R$ 500 por transação para essa modalidade de pagamento. Com a mudança, o cliente poderá pedir ao banco o aumento ou a redução dos limites aplicados às operações, que continuarão sujeitos às regras de segurança de cada conta.

    A alteração foi estabelecida pela Instrução Normativa BCB nº 746, publicada pelo Banco Central em junho. A medida também alcança transações realizadas por Código QR, chaves de acesso e operações iniciadas pela jornada sem redirecionamento (JSR) do Open Finance (mecanismo de compartilhamento de dados entre instituições financeiras).

    Na prática, o fim do teto de R$ 500 não significa que o usuário poderá fazer pagamentos de qualquer valor automaticamente. O limite continuará sendo determinado pelas configurações de segurança e pelos valores estabelecidos para cada cliente.

    O que muda

    Até agora, o Pix por aproximação tinha uma restrição específica: cada transação realizada pela modalidade não poderia ultrapassar R$ 500.

    A partir de 1º de outubro:

    • o teto fixo de R$ 500 deixa de existir;
    • o cliente poderá pedir aumento ou redução dos limites;
    • os pagamentos poderão superar R$ 500, desde que estejam dentro dos limites da conta;
    • o banco deverá disponibilizar uma ferramenta de gerenciamento no aplicativo;
    • as regras gerais de segurança do Pix continuam valendo.

    Não haverá, portanto, um novo teto único para substituir os R$ 500. Um cliente poderá fazer uma transação de R$ 600 ou de R$ 1 mil por aproximação se o limite de sua conta permitir.

    Como ajustar

    A mudança do limite será feita pelo aplicativo da instituição financeira. A ferramenta deverá permitir que o cliente gerencie os valores autorizados para esse tipo de operação.

    O procedimento pode variar conforme o banco, mas a lógica será:

    1. acessar o aplicativo da instituição;
    2. localizar as configurações do Pix;
    3. acessar a área de limites ou gerenciamento do Pix por aproximação;
    4. pedir o aumento ou a redução do valor permitido;
    5. seguir as etapas de autenticação exigidas pelo banco.

    A retirada do teto específico de R$ 500, portanto, não elimina os mecanismos de proteção contra movimentações suspeitas.

    Como funciona

    O Pix por aproximação utiliza a tecnologia NFC, que permite a comunicação entre o celular e a máquina de pagamento sem a necessidade de digitar dados.

    Disponível desde fevereiro de 2025, a modalidade pode ser usada diretamente pelo aplicativo do banco ou por carteiras digitais compatíveis.

    Para usar o recurso por meio de uma carteira digital, é necessário primeiro vincular a conta bancária ao serviço.

    Para ativar

    1. abra a carteira digital do celular;
    2. escolha a opção de vincular uma conta;
    3. aplicativo do banco será acionado;
    4. autorize a vinculação do Pix por aproximação.

    Depois de configurado, o pagamento segue uma dinâmica semelhante à de um cartão cadastrado no celular.

    Para pagar

    1. informe ao estabelecimento que fará o pagamento via Pix;
    2. confira os dados e o valor da cobrança;
    3. aproxime o celular da máquina;
    4. faça a autenticação exigida;
    5. confirme o pagamento.

    Dependendo da configuração do banco e da carteira digital, pode ser necessário autenticar a operação antes da conclusão.

    Atenção aos golpes

    A possibilidade de realizar pagamentos maiores por aproximação exige atenção redobrada do usuário. Como o celular pode concluir a operação sem que seja necessário abrir o aplicativo bancário em determinadas situações, é importante conferir o valor e os dados da cobrança antes de autorizar o pagamento.

    Entre os principais cuidados estão:

    • conferir o valor exibido na maquininha e no celular;
    • verificar o estabelecimento antes de aproximar o aparelho;
    • manter bloqueio de tela e mecanismos de autenticação ativos;
    • não entregar o celular desbloqueado a terceiros;
    • acompanhar as notificações das transações;
    • revisar periodicamente os limites configurados no aplicativo do banco.

    Modalidade em expansão

    Criado pelo Banco Central em 2020, o Pix se consolidou como um dos principais meios de pagamento utilizados no país. Em agosto, o sistema movimentou mais de R$ 3,73 trilhões e registrou cerca de 8,11 bilhões de transações.

    O Pix por aproximação, no entanto, ainda engatinha para conquistar o interesse do usuário. Em agosto, a modalidade registrou apenas 2 milhões de transações, apenas 0,06% do total de operações no mês.

    Apesar da baixa adesão, o volume de transações do Pix por aproximação cresce de forma expressiva. Em janeiro, o total de operações na modalidade somou 1,06 milhão.

    Fonte: Agência Brasil ? Leia a notícia original

  • Número de transações com Pix caem 10% após proibição de bets

    Número de transações com Pix caem 10% após proibição de bets

    O número de transações realizadas por Pix caiu 10% nos três dias seguintes à publicação da medida provisória (MP) que proibiu as apostas esportivas online, conhecidas como bets. De sábado (26) a segunda-feira (28), foram registradas 608,6 milhões de operações, volume inferior à média observada nos mesmos dias das quatro semanas anteriores.

    Os dados são do Banco Central e consideram as operações liquidadas pelo Sistema de Pagamentos Instantâneos (SPI). A queda foi observada nos três dias analisados, mas os números, isoladamente, não permitem estabelecer uma relação direta entre a redução das transações e a proibição das apostas.

    Números do Pix

    A comparação feita pelo Banco Central considera a média de transações registrada nos quatro sábados, domingos e segundas-feiras anteriores.

    •    Sábado (26): 229,6 milhões de transações, queda de 11%;

    •    Domingo (27): 165,9 milhões, recuo de 12%;

    •    Segunda-feira (28): 213 milhões, baixa de 7,4%;

    •    Total: 608,6 milhões de operações;

    •    Queda acumulada: 10%.

    Os dados correspondem ao número de operações, e não ao valor financeiro movimentado pelo sistema.

    Valores

    Os números também mostram queda de 15,5% em relação aos valores movimentados nos três mesmos dias da semana anterior.

    •    Sábado (26): R$ 33,23 bilhões, queda de 10%;

    •    Domingo (27): R$ 18,87 bilhões, recuo de 20,6%;

    •    Segunda-feira (28): R$ 131,48 bilhões, baixa de 16%;

    •    Total: R$ 183,58 bilhões em operações;

    •    Queda acumulada: 15,5%.

    A redução ocorreu imediatamente após a publicação da MP, na sexta-feira (25), que proibiu a exploração, a oferta, a intermediação e a publicidade de apostas esportivas on-line.

    A coincidência entre os períodos, porém, não permite concluir que a medida contra as bets tenha sido a causa da queda nas transações. Outros fatores podem influenciar a quantidade de operações realizadas por Pix ao longo de um determinado período.

    O Banco Central não respondeu se a queda decorre da publicação da MP.

    Fonte: Agência Brasil ? Leia a notícia original

  • Bancos centrais do Brasil e da Europa avaliam interligar Pix com Tips

    Bancos centrais do Brasil e da Europa avaliam interligar Pix com Tips

    O Banco Central do Brasil e o Banco Central Europeu (BCE) iniciam nesta quinta-feira (24) estudo de viabilidade para interligar o Pix, sistema de pagamentos instantâneos brasileiro, com o Target Instant Payment Settlement (Tips), serviço de liquidação de pagamentos instantâneos do Eurosistema.

    Em nota, o Banco Central do Brasil informou que serão avaliados aspectos técnicos, operacionais, jurídicos e de negócio relacionados ao processo.

    “Considerando os significativos fluxos econômicos e financeiros entre o Brasil e a área do euro, a interligação entre Pix e Tips poderá contribuir para pagamentos transfronteiriços mais rápidos, eficientes e de menor custo entre as duas jurisdições.”

    De acordo com o Banco Central do Brasil, a iniciativa integra a “agenda evolutiva do Pix” e os esforços de interligação do sistema brasileiro de pagamentos instantâneos com infraestruturas similares multilaterais e de outras jurisdições.

    Tais interligações, segundo a nota, poderão permitir transferências de remessas internacionais e de transações de compra com disponibilização dos recursos em moeda local em poucos segundos.

    “De forma mais ampla, a interligação de sistemas de pagamentos instantâneos tem o potencial de reduzir custos, aumentar a velocidade, ampliar o acesso e melhorar a transparência das transações transfronteiriças, em linha com os objetivos do Plano de Ação do G20 para o Aprimoramento de Pagamentos Transfronteiriços.”

    Tips

    O serviço de liquidação de pagamentos instantâneos do Eurosistema Tips foi criado para ser uma infraestrutura pan-europeia de liquidação instantânea em moeda de banco central, operando atualmente com o euro, sueca e a coroa dinamarquesa, com expansão prevista para outras moedas do Espaço Econômico Europeu.

    “A análise da interligação com o Pix se somará aos trabalhos em curso do Eurosistema para conectar o Tips a outras infraestruturas de pagamentos instantâneos, incluindo o Nexus [iniciativa do Banco de Compensações Internacionais] e os sistemas de pagamentos da Índia e da Suíça”, completou o Banco Central do Brasil na nota.

    Fonte: Agência Brasil ? Leia a notícia original

  • Pix terá novas regras para fraudes, cobrança híbrida e contas-salário

    Pix terá novas regras para fraudes, cobrança híbrida e contas-salário

    O Banco Central anunciou mudanças no regulamento do Pix para ampliar funcionalidades, reforçar a segurança e aperfeiçoar a participação de instituições no sistema. Entre as principais novidades, está a autorização para que o Pix Automático seja usado em contas-salário a partir de julho de 2027.

    O BC também regulamentou a chamada cobrança híbrida, que reúne boleto e QR Code do Pix no mesmo documento. A finalidade é evitar pagamentos indevidos ou em duplicidade. As regras passam a valer em fevereiro do ano que vem.

    A regulamentação prevê também a possibilidade de dispensar a participação obrigatória de instituições com mais de 500 mil contas ativas, quando o perfil de clientes ou o modelo de negócios não justificar o acesso à infraestrutura do Pix.

    Suspensão, prazos e facilidades

    Segundo o BC, algumas regras de adesão e de saída de participantes foram aperfeiçoadas, como:

    • previsão de suspensão imediata de instituições em liquidação extrajudicial;
    • ajustes de prazos para a saída ordenada em algumas situações.

    Essa última diretriz refere-se, principalmente, a instituições que não comprovarem o atendimento dos limites mínimos de capital social e de patrimônio líquido.

    De acordo com a autoridade monetária, esses mecanismos facilitarão a retirada de recursos pelos clientes dessas instituições. A penalidade de exclusão do Pix passará a ter efeito imediato, sem o prazo atual de 30 dias.

    Fonte: Agência Brasil ? Leia a notícia original

  • Caixa passa a oferecer modalidade de Pix parcelado

    Caixa passa a oferecer modalidade de Pix parcelado

    A Caixa Econômica está oferecendo aos clientes pessoa física a possibilidade de parcelamento de transferências e pagamentos feitos por Pix. A nova funcionalidade, anunciada nesta quinta-feira (3), está disponível para as transações feitas diretamente no App CAIXA.

    A medida é realizada por meio de contratação de crédito, no momento da transação. A CAIXA já disponibiliza outras ferramentas como Agendamento Pix, Pix Automático, Pix por Aproximação via Google Pay.

    O banco público informou que para os clientes com limite disponível, os valores para contratação variam entre R$ 300 e R$ 50 mil, com prazo de pagamento de até 12 meses e taxas de juros conforme relacionamento com o banco.

    As condições da operação estão disponíveis no aplicativo do banco. O cliente pode concluir a transação e realizar a transferência Pix com uma autenticação, mas é necessário atualizar o App CAIXA para a versão mais recente.

    “Antes da confirmação da operação, o cliente visualiza informações sobre taxa de juros, valor das parcelas, Custo Efetivo Total (CET) e IOF, podendo comparar e avaliar de forma transparente o impacto da operação em seu orçamento. A disponibilização da linha de crédito ocorre mediante análise de risco realizada pela CAIXA e depende da existência de limite disponível para contratação”, informou a Caixa.

    Ainda de acordo com o banco, os clientes que ainda não têm a opção habilitada podem manter seus dados cadastrais atualizados e utilizar regularmente os produtos e serviços da CAIXA para ampliar o relacionamento e destravar a funcionalidade em avaliações futuras, conforme os critérios de crédito e análise de risco adotados pela Caixa.

    “O Parcelar Pix amplia o acesso a soluções financeiras digitais integradas, combinando conveniência, transparência e uso consciente do crédito. Na prática, o recebedor terá acesso ao valor integral da operação de forma instantânea, enquanto o pagador pode parcelar o desembolso de acordo com sua capacidade financeira”, disse a Caixa.

    Fonte: Agência Brasil ? Leia a notícia original

  • BC proíbe publicidade em comprovantes do Pix a partir de março de 2027

    BC proíbe publicidade em comprovantes do Pix a partir de março de 2027

    Os comprovantes de pagamento do Pix não poderão incluir publicidade, ofertas comerciais, links externos nem qualquer conteúdo não relacionado à transação, decidiu o Banco Central (BC). A mudança foi publicada nesta quinta-feira (3) e faz parte de uma atualização das regras de experiência e segurança do sistema.

    A nova norma começa a valer em 1º de março de 2027. Segundo o BC, o objetivo é garantir que o comprovante tenha a função de apenas registrar e demonstrar a operação realizada. A autoridade monetária pretende reduzir o risco de que o documento seja usado para aplicar golpes.

    A atualização também modifica a forma como o usuário poderá contestar transações suspeitas pelo Mecanismo Especial de Devolução (MED).

    O que muda?

    A partir de março de 2027, os comprovantes emitidos pelas instituições que oferecem o Pix não poderão conter:

    • propagandas;
    • publicidade;
    • ofertas comerciais;
    • hiperlinks;
    • outros conteúdos que não estejam relacionados à transação.

    Na prática, o documento deverá ficar restrito às informações necessárias para identificar e comprovar o pagamento.

    Para o BC, a retirada de links e conteúdos comerciais também diminui a possibilidade de o comprovante ser transformado em um caminho para páginas fraudulentas.

    Contestação será revista

    Outra parte importante da atualização envolve o MED, mecanismo usado para contestar transações do Pix relacionadas a suspeitas de fraude ou golpe.

    A ferramenta está disponível nos aplicativos das instituições que oferecem o Pix desde outubro de 2025. Com as novas regras, o BC quer tornar o processo mais fácil de entender e fornecer mais informações para que os bancos possam analisar cada ocorrência.

    As telas exibidas aos usuários deverão apresentar situações em linguagem mais próxima do cotidiano, permitindo que o correntista identifique com maior facilidade o tipo de golpe sofrido.

    O MED também deverá permitir:

    • explicar em detalhes o que aconteceu;
    • contextualizar a transação contestada;
    • anexar documentos;
    • anexar comprovantes que ajudem na análise.

    Essas informações poderão ser utilizadas tanto pela instituição financeira da vítima quanto pelo banco ou instituição que recebeu os recursos.

    Validade do MED

    O MED é destinado apenas a situações relacionadas a fraudes e golpes envolvendo o Pix. Ele não funciona como um mecanismo geral de reembolso para qualquer problema envolvendo uma compra ou transferência.

    Por isso, a nova jornada do usuário deverá orientar quando o caso apresentado não se enquadrar nas regras do mecanismo.

    Um exemplo de situação em que não cabe o MED é o desacordo comercial sem fraude, como:

    • produto que não foi entregue no prazo;
    • mercadoria diferente da esperada;
    • insatisfação com um produto ou serviço.

    Nessas situações, o usuário deverá procurar os canais de atendimento adequados, em vez de utilizar o MED como pedido de ressarcimento.

    Prazos continuam iguais

    Apesar das mudanças na experiência de uso, as regras gerais do MED permanecem as mesmas.

    O consumidor tem até 80 dias a partir da data da transação para solicitar a devolução dos recursos em uma situação que se enquadre no mecanismo.

    Depois da contestação, a instituição financeira tem até 11 dias para informar ao usuário se o pedido foi considerado procedente e sobre os próximos passos.

    A devolução, porém, não é automática. Entre as condições, está a existência de recursos disponíveis na conta que recebeu o dinheiro e a aceitação da contestação pela instituição financeira do recebedor.

    Contatos favoritos

    O Banco Central também criou novos requisitos para a função que permite salvar contatos favoritos para pagamentos.

    Para cumprir a exigência, as instituições financeiras deverão armazenar a chave Pix usada na transação.

    Além disso, o usuário deverá receber um alerta caso seja alterada a identificação do recebedor associada à chave Pix que está salva.

    A medida busca dar mais transparência ao usuário antes de novos pagamentos para contatos já cadastrados.

    Quando começa?

    As mudanças anunciadas pelo Banco Central entram em vigor em 1º de março de 2027.

    Até lá, as instituições financeiras terão de adaptar seus sistemas às novas exigências. A atualização faz parte de um conjunto de medidas do BC voltadas a melhorar a segurança, a clareza das informações e o processo de contestação de transações no Pix.

    Fonte: Agência Brasil ? Leia a notícia original

  • Nova regra do Pix amplia prazo para contestar golpe

    Nova regra do Pix amplia prazo para contestar golpe

    Uma nova regra do Pix amplia, a partir desta terça-feira (1º), de 30 para 80 dias o prazo para contestar uma devolução realizada pelo Mecanismo Especial de Devolução (MED) quando houver suspeita de fraude. A mudança foi estabelecida pelo Banco Central e busca proteger principalmente comerciantes, prestadores de serviço e pequenos negócios vítimas de golpes que usam o próprio sistema de segurança do Pix.

    O novo prazo vale para quem recebeu um Pix de forma legítima, mas teve o dinheiro devolvido posteriormente por causa de uma contestação considerada fraudulenta. A contagem começa na data da devolução feita pelo MED.

    O prazo para quem enviou um Pix e foi vítima de fraude continua sendo de 80 dias, contados a partir da transação original.

    Dois prazos

    Com a mudança, há duas situações distintas em que o prazo é de 80 dias:

    •    Vítima que enviou o Pix: tem até 80 dias a partir da transferência para pedir o MED;

    •    Recebedor que sofreu devolução indevida: tem até 80 dias a partir da devolução para contestá-la.

    A alteração está prevista na Instrução Normativa BCB 766, que atualizou o Manual Operacional do Diretório de Identificadores de Contas Transacionais (DICT), integrante das regras do Pix.

    Golpe contra lojistas

    A mudança mira uma fraude que explora o mecanismo de proteção do Pix.

    O golpista pode fazer um pagamento para uma loja ou prestador de serviço e, depois, alegar que transferiu o dinheiro por engano. Ele pede que o comerciante devolva o valor por uma nova transferência, muitas vezes para uma chave diferente.

    Depois, o criminoso aciona o MED no próprio banco e afirma que o pagamento original foi resultado de fraude. Se a contestação for aceita e houver saldo disponível, o valor pode ser devolvido pelo banco.

    Nesse cenário, o comerciante pode acabar perdendo dinheiro duas vezes: primeiro ao fazer uma nova transferência e depois com a devolução do Pix original.

    Por isso, a recomendação é utilizar a função de devolução vinculada à própria transação no aplicativo do banco, em vez de fazer um novo Pix para uma chave informada pela outra pessoa.

    Como funciona

    O MED foi criado para facilitar a recuperação de valores em casos de fraude, golpe, crime ou falha operacional. O mecanismo, porém, não serve para cancelar qualquer Pix.

    Não estão incluídos casos como:

    •    arrependimento de uma compra;

    •    erro de valor cometido pelo próprio usuário;

    •    erro na escolha da chave Pix;

    •    simples desacordo comercial sem indício de fraude.

    Ao identificar uma fraude, o usuário deve procurar o banco e solicitar a abertura do MED. As instituições analisam o caso e, no fluxo de fraude, têm até sete dias para verificar se há indícios de irregularidade.

    Se a fraude for confirmada, a devolução depende da existência de recursos disponíveis nas contas envolvidas e pode ser total ou parcial.

    MED 2.0

    A ampliação do prazo ocorre em meio à implantação do chamado MED 2.0, versão mais robusta do mecanismo de devolução.

    Desde fevereiro de 2026, o sistema permite rastrear o caminho percorrido pelo dinheiro depois que ele é transferido para outras contas. Antes, a recuperação ficava mais concentrada na conta que havia recebido originalmente os recursos.

    O novo modelo pode aumentar as chances de bloqueio e recuperação mesmo quando o dinheiro é movimentado entre diferentes contas. A devolução, entretanto, não é garantida: se os recursos já tiverem sido sacados, transferidos novamente ou não houver saldo disponível, a recuperação pode ser prejudicada.

    Uma etapa adicional de comunicação entre as instituições, inicialmente prevista para agosto, foi adiada para 26 de outubro. Segundo o Banco Central, a alteração não muda o funcionamento do rastreamento já disponível.

    Se cair no golpe

    Quem perceber que foi vítima de fraude deve procurar o banco o mais rápido possível, mesmo que ainda esteja dentro do prazo de 80 dias. A rapidez aumenta a possibilidade de encontrar recursos disponíveis para bloqueio.

    Também é importante guardar:

    •    comprovante da transferência;

    •    conversas e mensagens;

    •    anúncios ou documentos relacionados à negociação;

    •    dados da conta que recebeu o dinheiro;

    •    outros registros que possam comprovar a fraude.

    Dependendo do caso, também é recomendável registrar um boletim de ocorrência.

    Fonte: Agência Brasil ? Leia a notícia original

  • Pix enfrenta instabilidade na manhã deste domingo

    Pix enfrenta instabilidade na manhã deste domingo

    O sistema de pagamentos instantâneos Pix apresentou instabilidade na manhã deste domingo (23), provocando falhas em diversos bancos e gerando milhares de reclamações de usuários em todo o país. O problema afetou transferências e pagamentos em tempo real, com impacto imediato sobre consumidores e empresas.

    De acordo com o site DownDetector, que monitora interrupções em serviços digitais, o problema começou às 6h50. Em cerca de três horas, foram registradas 13.861 ocorrências.

    O pico de reclamações ocorreu às 8h05, com 2.405 de queixas apenas naquele minuto. Às 9h50, o total de reclamações havia caído para 178, o que indica diminuição das falhas e retomada gradual da normalização.

    O que se sabe sobre a instabilidade do Pix

    • Horário da falha: início às 6h50, com pico às 8h05;
    • Reclamações registradas: 13.861 em cerca de três horas;
    • Diminuição significativa das ocorrências a partir das 8h50;
    • Abrangência: problema nacional;
    • Causa: não divulgada.

    Procurado pela reportagem, o Banco Central (BC) ainda não se manifestou.

    Bancos afetados

    O DownDetector apontou aumento simultâneo de reclamações em ao menos 12 instituições financeiras, reforçando a suspeita de falha no sistema central. Entre os bancos citados pelos usuários estão:

    • Banco do Brasil;
    • Caixa Econômica Federal;
    • Itaú Unibanco;
    • Bradesco;
    • Santander;
    • Nubank;
    • Inter;
    • C6 Bank;
    • Mercado Pago;
    • PicPay;
    • Neon;
    • Sicredi.

    Impacto imediato

    Além das transferências entre pessoas físicas, comerciantes relataram dificuldades para receber pagamentos e até problemas na recarga de equipamentos de cartão que dependem do Pix. Como principal meio de pagamento eletrônico do país, qualquer instabilidade no sistema gera efeitos imediatos sobre o comércio e os serviços.

    Fonte: Agência Brasil ? Leia a notícia original

  • Banco Central estuda interligar Pix com sistemas de outros países

    Banco Central estuda interligar Pix com sistemas de outros países

    O Banco Central (BC) do Brasil estuda interligar o Pix com sistemas de pagamentos de outros países e com mecanismos multilaterais globais de pagamentos instantâneos. A autoridade monetária argumenta que a medida tem o potencial de diminuir tarifas e ampliar o acesso a transações internacionais.

    “Estão em discussão tanto interligações bilaterais como a participação em hubs multilaterais. Essas interligações permitiriam a realização de remessas internacionais e de transações de compra com disponibilização dos recursos em moeda local em poucos segundos”, diz o BC.

    A agenda de novos produtos e funcionalidades do Pix foi divulgada, nesta segunda-feira (10), no Relatório de Gestão do Pix 2023-2025. O BC informou ainda que monitora os modelos de transações internacionais, com o uso do Pix, que vêm sendo implementadas por empresas nacionais e estrangeiras.

    Outras inovações previstas pelo Banco Central para o Pix são a possibilidade de realizar transações por aproximação offline, sem internet, e o uso do Pix automático em substituição ao débito em conta.


    Edifício do Banco Central no Setor Bancário Norte
    Edifício do Banco Central no Setor Bancário Norte
    Banco Central divulgou agenda de novos produtos e funcionalidades do Pix – Foto: Marcello Casal Jr/Agência Brasil

    Pix crédito

    Também vem sendo estudada pelo BC a integração do Pix ao mercado de crédito com objetivo de permitir a utilização dos “fluxos futuros de Pix” como garantias para financiamentos.

    “Como resultado esperado, a solução pode contribuir para a melhoria da qualidade das garantias e para a redução do custo do crédito, especialmente para empresas com forte uso do Pix”, diz o documento.

    Mensagens de texto via Pix

    O Banco Central tem identificado o uso abusivo de mensagens nas transações de Pix para ofensas, ameaças ou intimidações “frequentemente associadas a transferências de valor irrisório”.

    Originalmente, as mensagens foram pensadas para registrar informações sobre as transações. Com o uso distorcido por parte dos usuários, o BC criou um grupo de trabalho para discutir alternativas para o campo das mensagens do Pix.

    “Com base nas conclusões desse trabalho, o BC avaliará e instituirá, se julgar necessário, as medidas regulamentares adequadas para coibir o uso inadequado do campo de mensagens”, destaca o documento.

    Sistema antifraude

    Além disso, a instituição monetária prevê oito medidas para aprimorar a segurança das transações via Pix. A chamada agenda de segurança conta, entre outras mudanças, com a previsão de criação de “critérios objetivos mínimos” para definição de transações suspeitas de fraude.

    “Atualmente, esses critérios ficam a cargo das políticas de cada instituição. Isso gera comportamentos heterogêneos e permite que diversas transações que deveriam ter tratamento diferenciado, como transações de elevado valor durante horário não comercial, sejam autorizadas sem uma avaliação mais cuidadosa”, argumentou o BC.

    A agenda de segurança prevê ainda o desenvolvimento de um indicador de “probabilidade de fraude no Pix” a ser calculado pelo BC em tempo real para todas as transações.

    “Será construído com base em modelo de machine learning [de Inteligência Artificial] e deverá ser disponibilizado às instituições participantes para alimentarem os seus sistemas antifraude”, diz o informe.

    Outras mudanças consistem na padronização obrigatória dos “alertas de fraudes” já previstos por algumas instituições financeiras, assim como o aprimoramento do fluxo de informações para bloqueios cautelares de transações suspeitas.

    “A criação de um fluxo direto e automatizado entre as instituições permitirá a troca fluida e tempestiva de informações, o que irá facilitar a avaliação sobre a transação, de forma a aumentar a assertividade na detecção de fraudes”, informa o BC.

    Também está prevista a “ampliação do rol de medidas cautelares”, como a restrição de cadastro de novas chaves Pix, para instituições que coloquem em risco o funcionamento do sistema de pagamentos.

    Alvo dos EUA

    O Pix entrou na mira do governo dos Estados Unidos (EUA), sendo uma das justificativas para o recente tarifaço de 25% contra parte dos produtos do país. A Casa Branca alega que o mecanismo é uma “prática desleal” do Brasil no mercado financeiro, argumento que é refutado pelo governo brasileiro.

    Especialista consultados pela Agência Brasil ponderam que ação do governo Donald Trump contra o Pix ocorre pelo fato de o modelo nacional desafiar o controle financeiro de Washington sobre a infraestrutura de pagamentos eletrônicos do Brasil.

    Ao criar estruturas financeiras de pagamentos sem o controle dos EUA, o Brasil reduz a capacidade de a Casa Branca usar sanções financeiras, por exemplo, para pressionar o país a favor de políticas ou posições que sejam de interesse exclusivo dos norte-americanos.

    Fonte: Agência Brasil ? Leia a notícia original