Tag: endividamento

  • Juros para famílias sobem em agosto e inadimplência chega a 6%

    Juros para famílias sobem em agosto e inadimplência chega a 6%

    As famílias brasileiras continuaram enfrentando aumento dos juros, da inadimplência e do endividamento em agosto, segundo as Estatísticas Monetárias e de Crédito divulgadas nesta terça-feira (29) pelo Banco Central (BC).

    A taxa média de juros do crédito livre para pessoas físicas chegou a 61,7% ao ano, com alta de 1,4 ponto percentual (p.p.) em relação a julho; e de 2,9 p.p. na comparação com agosto do ano passado.

    Entre as modalidades que mais pressionaram o indicador estão o cartão de crédito rotativo e o cartão parcelado.

    Considerando famílias e empresas, a taxa média de juros das operações com recursos livres ficou em 48,5% ao ano em agosto, com aumento de 0,8 p.p. no mês e de 2,3 p.p. em 12 meses.

    No caso especificamente das empresas, a taxa média de 24,2% representa recuo de 1,0 p.p. no mês e de 0,7 p.p. em 12 meses.

    “Prevaleceu o efeito da variação das taxas (efeito taxa), com destaque para as reduções das taxas médias de cartão de crédito rotativo (-26,9 p.p.), de capital de giro com prazo inferior a 365 dias (-4,1 p.p.) e de capital de giro com prazo superior a 365 dias (-1,0 p.p.)”, detalhou o BC.

    Crédito

    Apesar dos juros mais elevados, o crédito às famílias continuou crescendo. O saldo das operações livres para pessoas físicas alcançou R$ 2,6 trilhões, com expansão de 0,8% no mês e de 10,5% em 12 meses.

    O resultado foi puxado principalmente pelo financiamento de veículos, pelo cartão de crédito rotativo e pelo crédito consignado para trabalhadores do setor privado, modalidade que concentra as operações do Crédito do Trabalhador.

    Nas empresas, a taxa média de juros do crédito livre ficou em 24,2% ao ano, após recuo de 1 p.p. em agosto. O saldo dessas operações somou R$ 1,6 trilhão, com queda de 0,6% no mês e alta de 0,5% em 12 meses.

    Segundo o BC, o resultado foi influenciado principalmente pela redução das operações de capital de giro, de desconto de duplicatas e outros recebíveis.

    O saldo total da carteira de crédito livre atingiu R$ 4,1 trilhões em agosto, crescimento de 0,2% no mês e de 6,5% em 12 meses.

    Endividamento e inadimplência

    Os indicadores de crédito mostram que o endividamento das famílias atingiu 49,9% em julho, com aumento de 0,2 p.p. em relação ao mês anterior e de 1,1 p.p. em 12 meses.

    O comprometimento da renda com o pagamento de dívidas ficou em 28,7%, estável na comparação mensal, mas 1,4 p.p. acima do registrado um ano antes.

    Ao mesmo tempo, a inadimplência da carteira total de crédito do Sistema Financeiro Nacional alcançou 5% em agosto, com alta de 0,1 p.p. no mês e de 0,9 p.p. em 12 meses.

    Entre as famílias, a taxa de inadimplência chegou a 6%, avançando 0,2 p.p. em relação a julho e 1,1 p.p. na comparação anual. Nas operações com empresas, o indicador permaneceu estável em 3,3%.

    Crédito total soma R$ 7,4 trilhões

    O saldo das operações de crédito do Sistema Financeiro Nacional atingiu R$ 7,4 trilhões em agosto, o que representa expansão de 0,5% no mês.

    As operações com famílias cresceram 0,8%, chegando a R$ 4,7 trilhões. Nas empresas, houve redução de 0,1%, para R$ 2,7 trilhões.

    Em 12 meses, o crédito total acumulou crescimento de 9,2%, com avanço de 10,5% nas operações destinadas às pessoas físicas e de 7,1% naquelas voltadas às empresas.

    Considerando empréstimos bancários, títulos de dívida e financiamentos externos, o crédito ampliado ao setor não financeiro totalizou R$ 22 trilhões em agosto, o que equivale a 164,9% do Produto Interno Bruto (PIB). O saldo cresceu 0,6% no mês e 11,3% em 12 meses.

    O crédito ampliado às empresas somou R$ 7,3 trilhões, valor equivalente a 54,6% do PIB, com expansão de 1,1% em agosto e de 8,7% na comparação anual.

    Reservas bancárias avançam

    Nos agregados monetários, a base monetária encerrou agosto estável, na comparação com o mês anterior, em R$ 432,6 bilhões. Tendo como base comparativa agosto de 2025, apresentou retração de 1,4%.

    As reservas bancárias cresceram 4,5% no mês, enquanto o volume de papel-moeda em circulação recuou 0,5%.
    Fonte: Agência Brasil ? Leia a notícia original

  • Governo cria 3ª fase do Desenrola com compra de dívidas pela União

    Governo cria 3ª fase do Desenrola com compra de dívidas pela União

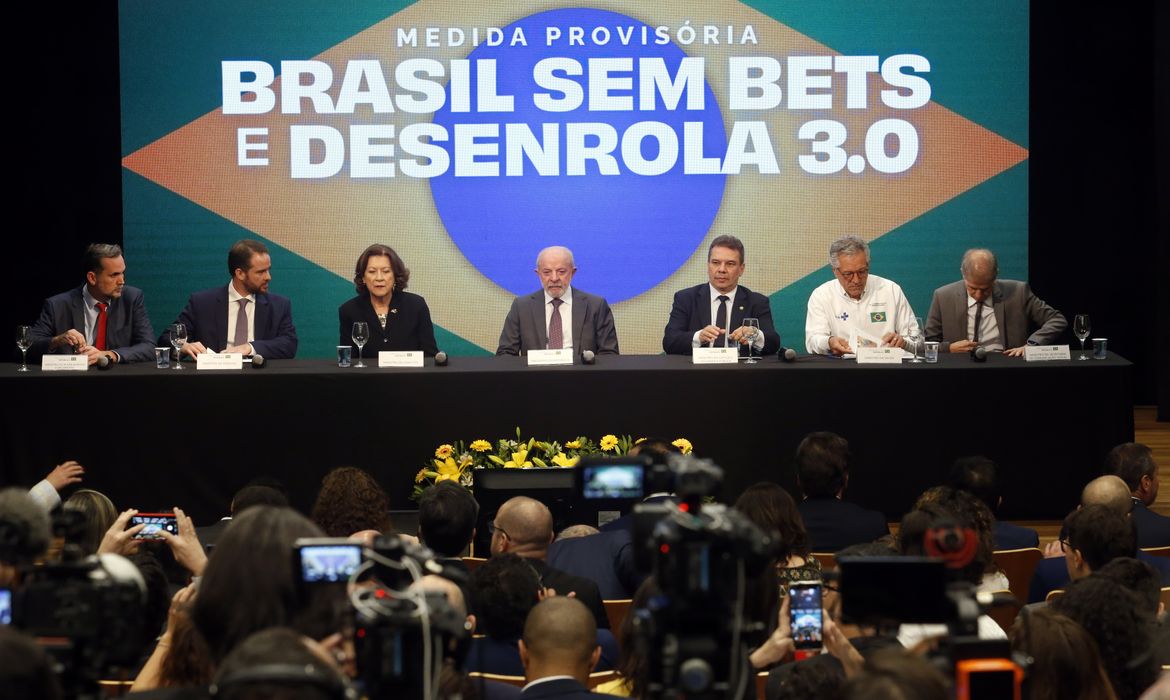
    O presidente Luiz Inácio Lula da Silva assinou nesta sexta-feira (25), em São Paulo, medida provisória que cria a terceira fase do programa de renegociação de dívidas de pessoas físicas, o Desenrola Brasil 3.0.

    A principal novidade é que a União poderá comprar, em leilão, carteiras de dívidas que não foram pagas e repassar integralmente ao devedor o desconto obtido na operação.

    Pelo programa, poderão ser adquiridas, em leilão, carteiras de dívidas bancárias e não bancárias de até R$ 10 mil, considerando o valor original, com inadimplência superior a 720 dias e inferior a 1.645 dias, o equivalente a aproximadamente dois a quatro anos e meio.

    A expectativa do governo é que até R$ 150 bilhões em dívidas sejam elegíveis para compra pela União. Considerando a adesão parcial de credores e devedores, a estimativa é que R$ 75 bilhões sejam efetivamente renegociados. O programa poderá beneficiar até 15 milhões de pessoas.

    O desconto mínimo previsto é de 90%. Assim, se uma carteira for adquirida pela União com esse percentual de deságio, o mesmo desconto será repassado ao devedor. O saldo poderá ser quitado à vista ou parcelado, com acréscimo de juros, em condições que ainda serão definidas pelo Conselho Monetário Nacional.

    O ministro do Planejamento e Orçamento, Bruno Moretti, informou que serão destinados R$ 15 bilhões para o programa.

    Como funcionará

    Os credores interessados participarão de leilões, que poderão ser realizados em lotes e separados conforme a natureza das dívidas, bancárias ou não bancárias. As propostas serão classificadas pelo maior desconto oferecido.

    O credor deverá entregar a totalidade dos créditos elegíveis de cada devedor, sem possibilidade de selecionar apenas parte das dívidas.

    A operação poderá contar com a Caixa Econômica Federal e o Banco do Brasil, inclusive por meio de fundos de investimento em direitos creditórios dos quais a União participe como cotista.

    Endividamento

    Dados do Tesouro Nacional mostram que, em agosto deste ano, o estoque de dívidas inadimplidas registradas nos birôs de crédito, com até cinco anos de atraso, chegava a R$ 592 bilhões. Eram 83,9 milhões de pessoas negativadas, com média de quatro dívidas por pessoa e valor médio de R$ 7 mil em dívidas por pessoa.

    Do estoque, cerca de 55% correspondem a dívidas não bancárias, como contas de água, luz, telefonia e débitos no varejo. As dívidas de serviços de água, luz e energia representam 20% do total, segundo os dados apresentados durante o ato de assinatura da medida provisória.

    Histórico

    A terceira fase dá continuidade às duas etapas anteriores do programa, que, segundo o governo, já alcançaram 25 milhões de pessoas.

    Na primeira fase, foram mais de 8 milhões de operações de renegociação, com R$ 53 bilhões em dívidas renegociadas e 15 milhões de pessoas e famílias atendidas.

    A segunda fase registrou mais de 5,5 milhões de operações, R$ 22 bilhões em dívidas renegociadas e 10 milhões de pessoas e famílias atendidas.

    Cronograma

    • Setembro/2026: publicação da MP (texto final, que altera a Lei nº 14.690/2023).
    • Novembro/2026: publicação do chamamento para entrega de propostas.
    • Dezembro/2026: entrega de propostas pelos credores.
    • Janeiro/2027: homologação das propostas selecionadas.
    • Fevereiro/2027: assinatura de contratos e início do repasse do deságio aos devedores (quitação à vista ou parcelamento).

    Fonte: Agência Brasil ? Leia a notícia original

  • Apostas online podem levar ao endividamento rápido, diz pesquisa

    Apostas online podem levar ao endividamento rápido, diz pesquisa

    As apostas online têm gastos anuais de R$ 2,2 bilhões e equivalem a mais de três vezes a movimentação financeira estimada para as compras de Natal. A falsa impressão de ganho rápido de dinheiro pode causar efeitos colaterais aos apostadore, como é o caso do endividamento.

    O hábito pode acarretar perda de controle, conflitos pessoais e impacto sobre a saúde mental. É o que indica pesquisa do Instituto Fecomércio de Pesquisas e Análises (IFec RJ), feita nos dias 22 a 25 de junho, com 1.024 moradores da Região Metropolitana do Rio de Janeiro. 

    Entre os entrevistados, 22,8% afirmaram já ter participado de apostas online. Desses, 33% disseram que apostam por causa da chance de ganhar dinheiro rápido, enquanto 25,4% veem no jogo uma oportunidade de fazer renda extra.

    Dificuldade de parar

    O levantamento aponta que 22,3% dos apostadores disseram ter dificuldade de parar com as apostas. Outros 29,1% afirmaram já ter sentido culpa por apostar, enquanto 34,8% disseram ter sido criticados por causa do hábito. A pesquisa mostra ainda que 6,9% afirmaram já ter se prejudicado ou afetar outra pessoa em razão das apostas. Entre esses, 68% relataram ter perdido dinheiro.

    O gasto médio mensal declarado pelos apostadores foi de R$ 96,30, e o instituto estima que 1,9 milhão de pessoas na Região Metropolitana do Rio já tenham participado de apostas online. Com base nos valores, a estimativa é de R$ 182 milhões movimentados mensalmente em apostas online.

    Entre os que já apostaram, 5,1% afirmaram ter se endividado por causa das apostas. O percentual pode parecer pequeno, mas ganha outra dimensão quando observado em conjunto com outros indicadores. Ao menos 42,9% disseram possuir alguma dívida, e, entre aqueles com dívidas, 45,9% afirmaram que não estão com os pagamentos em dia. Além disso, 42% admitiram que, depois de perder dinheiro, voltaram a apostar para tentar recuperar o prejuízo.

    Renda

    Dos que já participaram de apostas online, 36% têm renda mensal entre um e dois salários mínimos, enquanto 19,7% recebem de dois a três salários mínimos e 19,4% têm renda de até um salário mínimo.

    Em relação à frequência com que apostam, 21,9% disseram jogar diariamente e 27,9% fazem de uma a duas vezes por semana. De acordo com a sondagem, 60,9% já participaram de apostas em bets. O Tigrinho aparece em seguida, com 49,4%.

    Para o diretor-executivo do IFec-RJ, João Gomes, “existe uma falsa percepção dos apostadores de que o jogo representa uma forma de ganhar dinheiro rápido, complementar a renda ou até mesmo funcionar como investimento”.

    Os dados mostram, porém, que esse comportamento alavanca o endividamento e compromete o orçamento das famílias.

    Do ponto de vista econômico, os recursos destinados às apostas também deixam de circular em outras atividades de consumo e investimento, reduzindo o potencial de movimentação da economia fluminense.

    “É um problema que ultrapassa a esfera individual e produz impactos socioeconômicos mais amplos”, avalia Jóão Gomes.

    Fonte: Agência Brasil ? Leia a notícia original

  • Economia recua 0,4% na passagem de junho para julho, estima FGV

    Economia recua 0,4% na passagem de junho para julho, estima FGV

    A economia brasileira recuou 0,4% na passagem de junho para julho, segundo estimativa do Monitor do PIB, estudo mensal elaborado pelo Instituto Brasileiro de Economia (Ibre) da Fundação Getulio Vargas (FGV), divulgado nesta quinta-feira (17).

    Julho foi o segundo mês seguido de variação negativa. Em junho, a retração ficou em 1%.

    A pesquisa faz estimativas sobre o comportamento do Produto Interno Bruto (PIB), indicador do conjunto de todos os bens e serviços produzidos no país, reunindo dados da indústria, comércio, serviços e agropecuária.

    A análise passa por ajuste sazonal, isto é, são eliminados os efeitos sazonais e de calendário, de forma que seja possível comparar períodos diferentes.

    Em relação com o mesmo mês de 2025, julho de 2026 apresenta alta de 1,3%. No acumulado de 12 meses, a variação é positiva em 1,8%. Em junho, o acumulado era 2,2%.

    Cenário “desafiador”

    A economista Juliana Trece, coordenadora da pesquisa, aponta que o resultado reflete “o enfraquecimento das três grandes atividades econômicas, com retração da agropecuária e estagnação da indústria e dos serviços”.

    Ela classifica o cenário externo como “desafiador”, por causa da elevação das tarifas dos Estados Unidos impostas a parte das exportações brasileiras e da alta do preço do petróleo, motivada pela guerra no Oriente Médio.

    No cenário doméstico, Trece lista obstáculos como o os juros elevados e o endividamento das famílias.

    Desempenhos

    De acordo com o estudo, o consumo das famílias, que representa mais de 60% do PIB, cresceu 0,4% no trimestre móvel até julho. A taxa é a menor desde o trimestre móvel terminado em outubro de 2025 (0,2%).

    A FGV utiliza bases trimestrais de comparação “por apresentar menor volatilidade que as taxas mensais e aquelas ajustadas sazonalmente, permitindo melhor compreensão da trajetória”.

    A chamada Formação Bruta de Capital Fixo (FBCF), indicador que mede o investimento na economia, como compras de máquinas e equipamentos, teve expansão de 1,4% no trimestre móvel até julho. Foi a quarta expansão seguida.

    De acordo com a FGV, em valores correntes, o PIB acumulado até julho é estimado em R$ 7,853 trilhões.

    Resultado oficial

    O Monitor do PIB é um dos estudos que servem como termômetro da economia brasileira. Outro levantamento é o Índice de Atividade Econômica do Banco Central (IBC-Br), divulgado na quarta-feira (16), que indicou recuo de 0,2% em julho na comparação com junho. O BC projeta que houve expansão de 1,5% em 12 meses.

    O resultado oficial do PIB é apresentado trimestralmente pelo Instituto Brasileiro de Geografia e Estatística (IBGE).

    No último dia 1º, o instituto divulgou que o PIB do segundo trimestre variou 0,5% em relação ao segundo trimestre. Em 12 meses, alta foi de 1,9%.

    O resultado do terceiro trimestre será conhecido apenas em 2 de dezembro.

    Expectativa

    O relatório Focus da última segunda-feira (14), sondagem do Banco Central (BC) com instituições do mercado financeiro, estima que a economia brasileira vai terminar 2026 com alta de 1,89%.

    Fonte: Agência Brasil ? Leia a notícia original

  • Faturamento da indústria cai 2% em julho, segundo CNI

    Faturamento da indústria cai 2% em julho, segundo CNI

    Pressionado pelos juros altos e pela desaceleração da economia, o faturamento da indústria de transformação recuou 2% em julho, na comparação com junho, segundo dados divulgados nesta quinta-feira (10) pela Confederação Nacional da Indústria (CNI). No acumulado dos sete primeiros meses de 2026, o indicador registra queda de 0,5% em relação ao mesmo período do ano passado.

    Apesar da retração no faturamento, os demais indicadores apresentaram pouca variação no mês, sinalizando estabilidade no desempenho do setor.

    “O destaque nesse mês fica por conta do faturamento: houve queda de 2% na comparação com junho. O quadro geral não muda muito em relação ao mês anterior, até porque a maior parte dos indicadores teve uma variação muito pequena”, afirmou em nota Marcelo Azevedo, gerente de Análise Econômica da CNI.

    Os principais números são:

    •    Faturamento: -2% em julho; -0,5% no acumulado do ano;
    •    Emprego: +0,2% em julho; -0,6% no ano;
    •    Massa salarial: +0,2% em julho; +0,6% no ano;
    •    Rendimento médio: estabilidade em julho; +1,2% no ano.

    Produção estável

    O percentual de horas trabalhadas na produção aumentou 0,2% em julho, ante junho. A Utilização da Capacidade Instalada (UCI) passou de 77,3% para 77,4%, alta de 0,1 ponto percentual.

    No acumulado de janeiro a julho, porém, os indicadores apresentam resultados negativos:

    •    Horas trabalhadas: queda de 1% ante os sete primeiros meses de 2025;
    •    Utilização da capacidade: recuo de 0,8 ponto percentual;
    •    Faturamento: baixa de 0,5% no período.

    Para a CNI, o resultado reforça o quadro de desaquecimento da atividade industrial observado ao longo do ano.

    Juros afetam demanda

    Segundo Marcelo Azevedo, a combinação entre juros elevados e maior endividamento das famílias tem contribuído para reduzir a demanda por produtos industriais.

    “A elevação da taxa de juros e o endividamento das famílias vêm diminuindo a demanda por bens industriais de uma forma geral.”

    De acordo com o gerente da CNI, esse movimento se reflete na redução das horas trabalhadas, do faturamento e da utilização da capacidade instalada, com impactos também sobre o emprego.

    Azevedo destacou ainda que a comparação anual ocorre com um período em que a indústria apresentava demanda mais aquecida.
     

    Fonte: Agência Brasil ? Leia a notícia original

  • CNC: endividamento das famílias sobe para 82%, mas inadimplência cai

    CNC: endividamento das famílias sobe para 82%, mas inadimplência cai

    O indicador que mede a proporção de famílias que têm dívidas, em atraso ou não, chegou a 82% em julho, marcando o maior patamar já registrado pelo sexto mês seguido. Em junho, o índice era 81,6%; enquanto, em julho do ano passado, 78,5%.

    No entanto, a parcela de famílias com dívidas atrasadas, a chamada inadimplência, recuou para 29,8% em julho. No mês anterior, estava em 29,9%, e, há um ano, em 30%.

    O tempo médio de pagamento em atraso das contas ficou em 64,6 dias em julho, mostrando trajetória de queda desde abril, quando estava em 65,1 dias.

    Os dados fazem parte da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), divulgada nesta quinta-feira (6) pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).

    O levantamento é feito com 18 mil famílias de todo o país. São levadas em consideração dívidas com cartão de crédito, cheque especial, carnê de loja, crédito consignado, empréstimo pessoal, cheque pré-datado e prestações de carro e casa.

    Orçamento comprometido

    A pesquisa mostra que as famílias têm, em média, 29,5% do orçamento atrelado a dívidas. O tempo médio de comprometimento com dívida ficou em 7,2 meses. Um ano atrás, era 7,1 meses.

    A CNC ressalta que dívida não é necessariamente um comportamento financeiro negativo, uma vez que é uma forma de direcionar dinheiro para o consumo, o que aquece a economia como um todo.

    No entanto, a instituição adverte que o índice de endividamento preocupa quando as famílias começam a apresentar dificuldade na capacidade de honrar os pagamentos.

    O levantamento revela que o cartão de crédito é o grande responsável pelo endividamento das famílias, chegando a mais de 85% dos endividados. Confira:

    • Cartão de crédito: 85,3%
    • Carnês: 16,1%
    • Crédito pessoal: 13%
    • Financiamento de casa: 9,6%
    • Financiamento de carro: 9%
    • Crédito consignado: 7,1%
    • Cheque especial: 3,4%
    • Outras dívidas: 2,5%
    • Cheque pré-datado: 0,2%

    Faixas de renda

    Os números da CNC mostram que o endividamento está mais presente nas famílias de renda mais baixa: 84,9% dos lares que recebem até três salários mínimos têm dívidas.

    Já nas famílias com renda superior a dez mínimos, a proporção diminui a 72%.

    Em relação à inadimplência, a condição atinge 38,5% das famílias mais pobres e 15,1% das mais ricas.

    Redução da Selic

    A pesquisa de endividamento foi divulgada no dia seguinte à decisão do Comitê de Política Monetária (Copom) do Banco Central (BC) anunciar a redução da taxa básica de juros da economia, a Selic, de 14,25% para 14% ao ano.

    Os juros estão mantidos em patamar elevado como forma de combater a inflação, uma vez que juro alto encarece o crédito e, consequentemente, desestimula o consumo. 

    Para o economista-chefe da CNC, Fabio Bentes, a redução da taxa Selic é um passo importante para melhorar as condições de crédito, mas sem efeitos imediatos.

    “A decisão de reduzir os juros básicos tende a contribuir para a diminuição do custo das novas operações de crédito e para a renegociação de dívidas em condições mais favoráveis”, indica.

    Fabio Bentes pondera que o “elevado comprometimento da renda” mostra que a recuperação da capacidade de consumo das famílias será gradual.

    “A continuidade do processo de flexibilização monetária [queda dos juros], condicionada ao comportamento da inflação, poderá ajudar a aliviar o orçamento doméstico e reduzir a pressão financeira principalmente sobre as famílias de menor renda”, prevê.

    Projeção

    A CNC projeta que o indicador de endividamento das famílias deve seguir em alta nos próximos três meses, atingindo 82,6% em setembro. A mesma trajetória vale para o percentual de inadimplentes, fechando setembro em 30,3%.

    Fonte: Agência Brasil ? Leia a notícia original